美國龍舌蘭酒(Tequila)市場過去幾年經歷快速擴張,從高端精品酒款、名人投資品牌,到調酒文化帶動的消費熱潮,吸引大量資金與新品牌進入。然而,市場成長並非毫無限制。根據《The Spirits Business》日前報導,引用《The Tequila Report》最新發布的市場研究,美國龍舌蘭酒零售市場已經出現明顯分化:大型傳統品牌面臨銷售壓力,反而是規模較小、強調傳統釀造與製程透明的工藝龍舌蘭品牌,持續取得雙位數成長。
這份名為《Tequila’s 10% Problem》的研究,結合美國零售通路銷售數據與消費者調查,呈現出龍舌蘭酒產業值得關注的新趨勢。有興趣的朋友們也可以自行下載研究,資料多達41頁,內容十分詳盡也具有參考價值,願意開放免費下載也實在是相當佛心。
文章目錄
美國龍舌蘭酒銷售金額下滑,工藝品牌卻逆勢成長18.6%
根據截至2026年8月29日的零售通路數據,美國龍舌蘭酒市場銷售金額達52.9億美元,較前一年下滑3.5%;但銷售數量卻增加5.9%,達到2億9,050萬瓶。這代表什麼?消費者購買的龍舌蘭酒並沒有減少,真正改變的是消費金額與購買價格。
過去兩年,美國龍舌蘭酒平均單瓶價格從21.37美元下降至18.21美元,跌幅約14.8%,顯示市場出現消費者轉向價格較低酒款,以及品牌降價促銷等現象。然而,在整體市場金額下滑的情況下,工藝龍舌蘭酒卻展現完全不同的走勢。
《The Tequila Report》將233個品牌歸類為Craft Tequila(可翻「精釀」或「工藝」龍舌蘭酒,我們這邊就統一以工藝稱之),這些品牌必須符合幾項條件:不使用工業擴散器(Industrial Diffuser)進行製程處理、品牌宣稱不添加額外甜味劑、色素或其他增味成分,並且每年在零售掃描數據中的銷售規模低於20萬箱(以每箱9公升計算)。
按照這項研究的定義,工藝龍舌蘭品牌目前僅占美國零售市場銷售金額的9.7%,但過去一年銷售金額成長18.6%;相較之下,其餘品牌合計下滑5.4%。
更值得注意的是,過去兩年工藝龍舌蘭品牌增加約1.67億美元零售銷售額,而其他品牌合計減少約9,200萬美元。換句話說,工藝龍舌蘭不只是市場中的成長亮點,甚至還抵銷了其他品牌的銷售衰退,成為整體龍舌蘭酒市場淨成長的主要來源。
從工業化製程到傳統工藝,無添加成為市場差異化關鍵
工藝龍舌蘭酒能夠取得成長,與消費者對酒款製程的關注好像也有密切關係。
傳統龍舌蘭酒生產過程中,龍舌蘭原料經過蒸煮、糖分萃取、發酵與蒸餾,最後形成不同風味特色。部分大型生產商則會採用工業化擴散器(Diffuser),透過工業製程提高糖分萃取效率。這類技術雖然有助於提升生產效率與規模,但也讓部分消費者開始關注生產方式是否影響酒款的原始風味與傳統特色。
此外,墨西哥法規允許符合規範的Tequila在一定條件下使用額外添加物,這也使得部分品牌開始透過製程透明度與無添加理念,建立自身市場定位。對於逐漸成熟的龍舌蘭酒消費市場而言,消費者不再只看品牌知名度或包裝設計,也開始關心原料來源、生產方式,以及酒液本身是否保留龍舌蘭植物的自然風味。
不過,研究也顯示,無添加並不是消費者購買龍舌蘭酒時最重要的唯一條件。「品牌熟悉度」仍然具有更高影響力,代表工藝品牌若希望持續擴大市場,仍需要建立消費者認識與信任的管道。
名人品牌不再全面吃香,品牌知名度仍是消費關鍵
一如我們過去的報導,美國龍舌蘭酒市場曾經歷一波名人品牌熱潮,從演藝人員、運動明星到企業家,都透過投資或創立品牌進入龍舌蘭酒產業,密集到都讓人誤以為龍舌蘭酒市場莫非也和AI有關,隨時會翻紅看漲?然而事實證明,這股名人效應並未讓所有品牌持續成長。
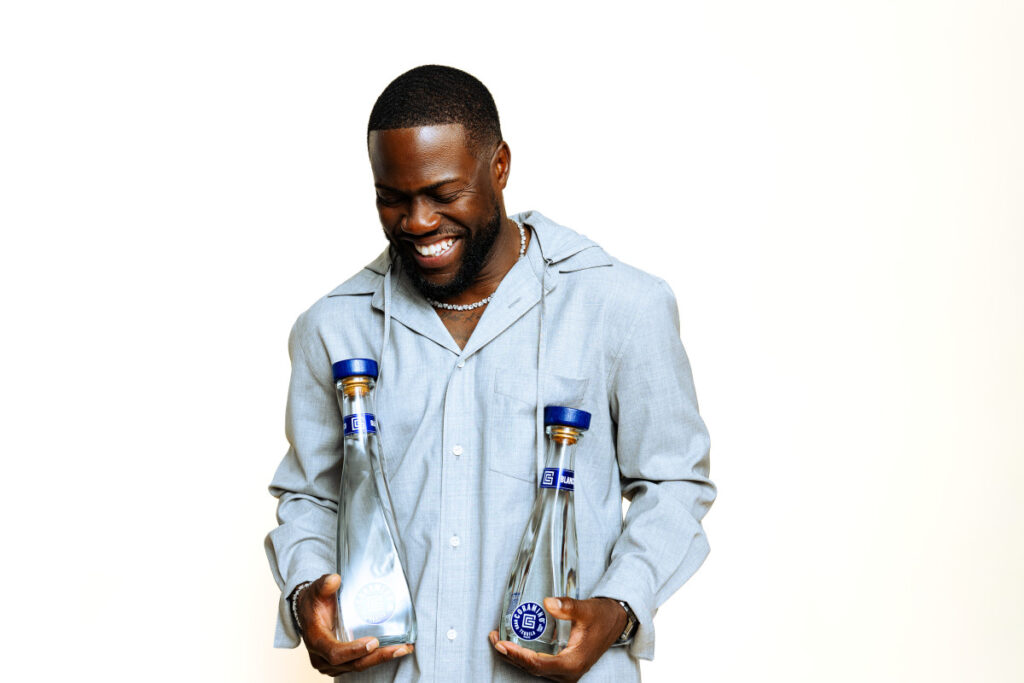
研究報告中指出,在美國銷售額最高的10個名人龍舌蘭品牌中,只有3個品牌在統計期間維持成長。其中Coramino成長61%(凱文·哈特),銷售額達4,100萬美元;818 Tequila成長4%(坎達兒·珍娜),銷售額約3,000萬美元;Pantalones則成長18%(馬修·麥康納),銷售額約1,400萬美元。
相較之下,Teremana銷售下滑11%(巨石強森),但仍以1.67億美元維持前段班地位;Cincoro下滑28%(麥可·喬丹),Lobos 1707下滑30%(勒布朗·詹姆斯),Flecha Azul下滑17%(馬克·華伯格),Jaja下滑19%(老菸槍艾利克斯與德魯),Codigo 1530則下滑6%(喬治·史崔特)。
這些數字說明,名人效應雖然能夠協助新品牌迅速取得市場關注,但並不代表能夠長期維持消費者忠誠度。當市場品牌數量增加、消費者選擇變多,產品本身的競爭力與品牌經營能力,才是決定能否持續成長的重要因素。
消費者買酒最重視什麼?品牌熟悉度仍高於無添加訴求
除了零售銷售數據,《The Tequila Report》也針對1,000名每月至少飲用一次龍舌蘭酒的美國成年消費者進行調查,分析他們選購酒款時的考量。結果顯示,72%的受訪者認為,品牌熟悉度是購買龍舌蘭酒的重要因素,排名第一;價格以64%排名第二,正面的網路資訊為56%,無添加訴求則為55%。
這項結果透露一個值得注意的現象:雖然工藝龍舌蘭酒的成長與無添加、傳統製程等產品特色有關,但對多數一般消費者來說,品牌是否熟悉,仍然比製程標示更容易影響購買決策。
另外,調酒師與服務人員的推薦也具有一定影響力。調查中有32%的消費者表示,酒吧調酒師或服務人員的推薦,真的會影響自己嘗試或購買哪一款龍舌蘭酒,相較之下,受到零售店員推薦影響的比例為17%。
這也說明,酒吧、餐飲通路與專業酒類銷售人員,仍是工藝龍舌蘭品牌建立市場認知的重要管道。這也清楚說明,不只是要投放廣告與穩定提高聲量,酒商更得透過實際品飲與專業介紹,才能讓消費者理解不同酒款之間的差異。
高價龍舌蘭酒消費趨於謹慎,Blanco與Reposado仍有市場空間
最後,另一項值得關注的趨勢,是美國消費者對高價龍舌蘭酒的購買態度也正在改變。
研究顯示,82%的Blanco(白龍舌蘭酒)購買者,通常不會為一瓶750ml酒款支付超過50美元(約新台幣 1,650元),中位數消費金額約為40美元。雖然接近一半受訪者曾經購買過100美元(約新台幣 3,300元)以上的龍舌蘭酒,但平時經常購買這個價位酒款的人僅約一成。
在不同熟成類型方面,過去一年Añejo(陳年龍舌蘭酒)銷售金額下滑近12%,Extra Añejo(超陳年龍舌蘭酒)更下滑超過14%;相較之下,Reposado(熟成龍舌蘭酒)仍是唯一維持銷售金額成長的類別,增加2.1%。
此外,報告也強調,小瓶裝產品也推動了該品類的成長,容量小於750毫升的龍舌蘭酒的銷售額份額為26.5%,而兩年前這一比例僅21.6%。
這反映出市場並非完全放棄高端龍舌蘭酒,而是消費者開始重新衡量價格與產品價值之間的關係。對品牌而言,如何在合理價格區間內呈現原料特色、熟成風味與製程差異,可能比一味追求高價定位更具市場吸引力。
不只是龍舌蘭:如何讓另外90%的消費者認識品牌?
這份研究以《Tequila’s 10% Problem》為題,真正想指出的,並不是工藝龍舌蘭酒只有10%的市場占有率,而是當這群品牌已經取得近兩成的成長,下一步該如何突破現有消費者圈層?重要的是,雖然主題框架在龍舌蘭酒,但視野放大來看,對許多烈酒來說也有舉一反三的參考價值。
比如在調查中,當消費者被要求暫時不考慮價格與購買便利性,直接說出自己最想擁有的夢幻龍舌蘭酒款時,約有高達86%的受訪者,仍然集中選擇五個大型主流品牌。相較之下,所有工藝與小型品牌合計僅占約1%的回答。這代表工藝龍舌蘭酒目前的成長,主要來自已經認同其製程與產品理念的消費者;但若要從9.7%的市場占比進一步擴大,就必須讓更多原本購買大型品牌的消費者,願意嘗試不同選擇。
對美國龍舌蘭酒市場來說,這將是下一階段品牌競爭的關鍵。過去靠著名人投資、社群話題與高端形象創造的成長模式,已經面臨新的考驗;而強調傳統工藝、製程透明與產品特色的小型品牌,則有機會藉由更清楚的品牌故事與消費者教育,逐步擴大影響力。
隨著這分調查報告也可以看到,除了美國龍舌蘭酒產業正在重新尋找成長動能以外,酒商如何打造有效聲量、接觸對的消費者,同時讓消費者從了解製程,到實際喝到、接觸產品,說明自己為何值得成為被選擇的酒款,或許才有機會突圍,成為下一波市場主角。
參考資料:《The Spirits Business》、《The Tequila Report》2026年市場研究〈Tequila’s 10% Problem〉。該研究由PKGD Group贊助,零售銷售數據統計期間截至2026年8月29日。
看了這篇的人也看了:
龍舌蘭廠商又一勝!好市多 Kirkland「100% 龍舌蘭訴訟案」獲得勝訴
龍舌蘭之亂進度更新:帝亞吉歐首勝!法院駁回訴訟,原告回嗆「尚未結束」